લગભગ 44 મહિના બાદદેશની સેન્ટ્રલ બેંક, રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI)એ મોંઘવારી સામેની લડાઈ તેજ કરી છે. આ જ કારણ છે કે, RBIની મોનેટરી પોલિસી કમિટી (MPC) એ ફેબ્રુઆરી 2023 પછી પ્રથમ વખત રેપો રેટમાં વધારો કર્યો છે. RBI ગવર્નરે રેપો રેટમાં 25 બેસિસ પોઈન્ટના વધારાની જાહેરાત કરી હતી. આ નિર્ણય બાદ હોમ લોન, કાર લોન અને અન્ય રિટેલ લોનના EMI મોંઘી થઇ જશે. RBI તરફ વઘી રહેલી મોંઘવારીના દબાણને ધ્યાનમાં રાખીને આ નિર્ણય લેવામાં આવ્યો છે.
આ અગાઉ, RBIએ સતત ચાર વખત રેપો રેટ યથાવત રાખ્યો હતો. તો, 2025માં ફેબ્રુઆરીથી ડિસેમ્બર વચ્ચેરેપો રેટમાં 125 બેસિસ પોઈન્ટનો ઘટાડો કરવામાં આવ્યો હતો. ચાલુ વર્ષ દરમિયાન મધ્ય-પૂર્વમાં યુદ્ધ ફાટી નીકળવાને કારણે ક્રૂડ ઓઈલના ભાવમાં વધારો થયો અને મોંઘવારી વધી. મધ્ય-પૂર્વના સંકટની અસર માત્ર ક્રૂડ ઓઈલના ભાવ પૂરતી સીમિત નહોતી; તેની બાકી વસ્તુઓ પર પણ અસર જોવા મળી.
newsonair.gov.in
કુદરતી ગેસ, ખાતર અને અન્ય આવશ્યક ચીજવસ્તુઓના પુરવઠાનું સંકટ ઉભું થયું, જેના કારણે માત્ર ભારતમાં જ નહીં, પરંતુ સમગ્ર વિશ્વમાં મુશ્કેલીઓ ઊભી થઈ હતી. તો, 'અલ નીનો'ને કારણે ચોમાસું અપેક્ષા કરતા ઘણું નબળું રહ્યું, જેના કારણે કૃષિ પર ગંભીર અસર પડી છે. જેના કારણે ઉત્પાદનમાં અસર જોવા મળી, જે કદાચ આગળ પણ ચાલુ રહી શકે છે. RBI ગવર્નર તરફથી સંકેત મળ્યો કે જો વર્તમાન પરિસ્થિતિ આવી જ રહી તો ડિસેમ્બરની બેઠક દરમિયાન રેપો રેટમાં વધુ એક વધારો જોવા મળી શકે છે.
tv9hindi.com
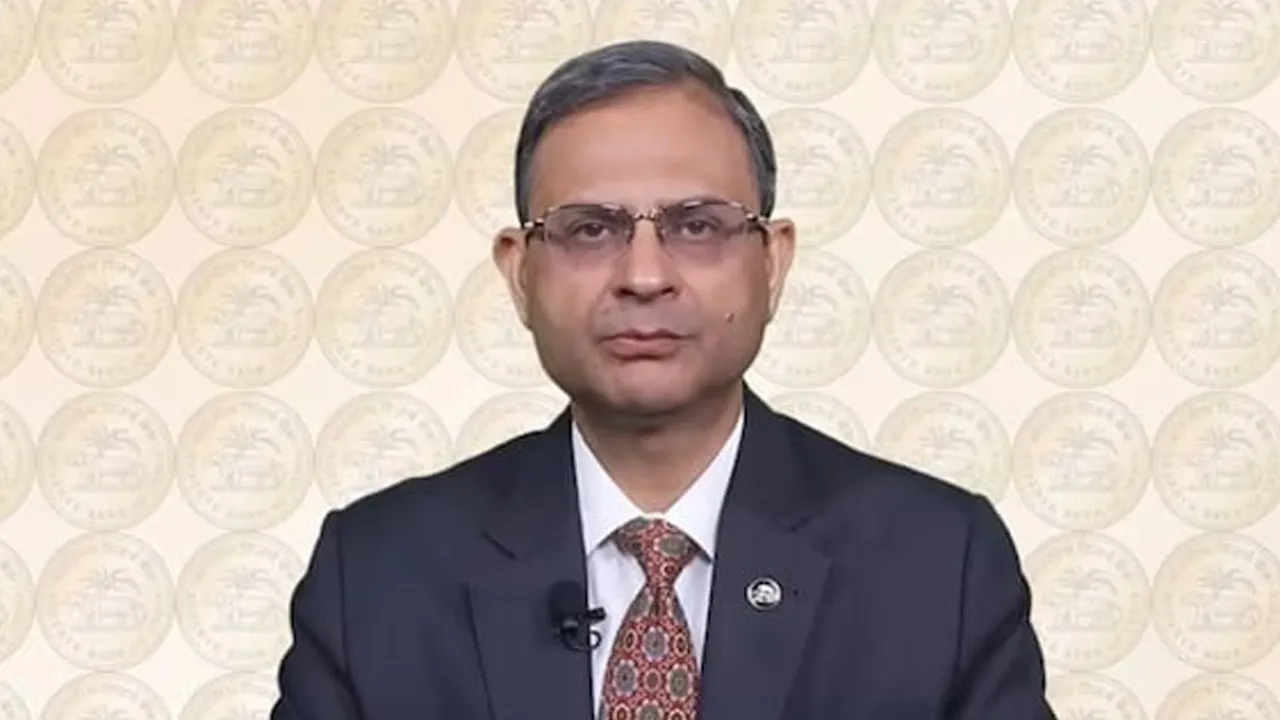
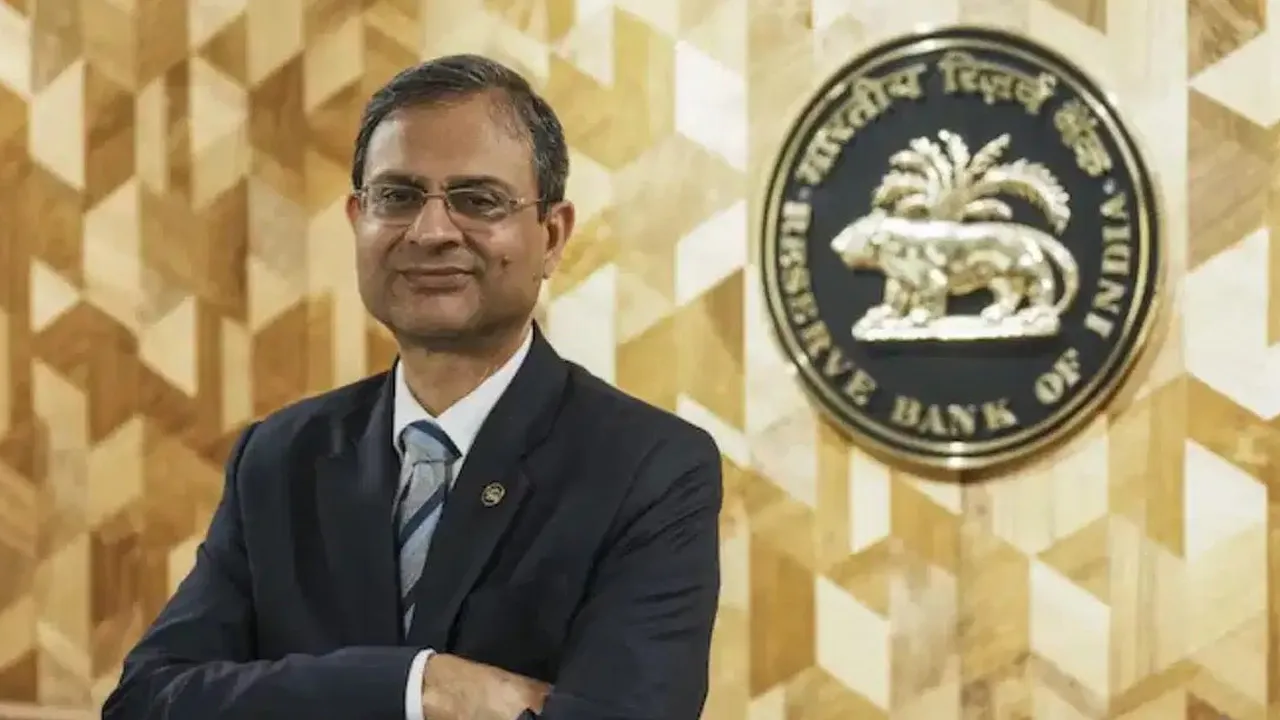
RBI ગવર્નર સંજય મલ્હોત્રાના નિવેદન અનુસાર, MPCએ વ્યાજ દરોમાં વધારાની જાહેરાત કરી છે. આ વધારો 25 બેસિસ પોઈન્ટનો છે, જેનાથી RBIનો રેપો રેટ 5.25 ટકાથી વધીને 5.50 ટકા થઇ ગયો છે. નોંધનીય છે કે ચાલુ વર્ષની છેલ્લી ચાર RBI MPC બેઠકો દરમિયાન વ્યાજ દરોમાં વધારો કર્યો નહોતો. તે પહેલાં, ફેબ્રુઆરી 2025થી લઇનેડિસેમ્બર 2025ની વચ્ચે RBIએ રેપો રેટમાં 125 બેસિસ પોઈન્ટનો ઘટાડો કર્યો હતો, ત્યારબાદ RBI 'પોઝ' બટન દબાવ્યું હતું. છેલ્લી નીતિ-વિષયક બેઠક બાદ RBI ગવર્નરે મધ્ય-પૂર્વના સંઘર્ષ અને અલ નીનોની અસર વિશે ચેતવણી આપી હતી. સાથે જ મોંઘવારી વધારાનો સંકેત પણ આપ્યો હતો. ગયા મહિને અમેરિકન ફેડરલ રિઝર્વે પણ વ્યાજદરમાં વધારો કર્યો હતો.
રેપો રેટમાં 0.25% (25 બેસિસ પોઈન્ટ)નો વધારો થવાથી તમારી લોનના વ્યાજ દર વધી જાય છે, જેના કારણેતમારો માસિક હપ્તો (EMI) વધી જાય છેઅથવા લોનની મુદત (સમયગાળો) લંબાઈ જાય છે.
આ અસરને સરળતાથી સમજવા માટે નીચે આપેલા ઉદાહરણો જુઓ:
1. ₹20 લાખની હોમ લોન (સમયગાળો: 20 વર્ષ)
જૂનો વ્યાજ દર (8.75%): દર મહિને EMI = ₹17,674
નવો વ્યાજ દર (0.25% વધારા પછી - 9.00%): દર મહિને EMI = ₹17,995
પરિણામ:
દર મહિને કેટલો બોજ વધશે: ₹321 નો વધારો
20 વર્ષમાં કુલ કેટલું વ્યાજ વધશે: ₹76,874 નો વધારાનો ખર્ચ
2. ₹30 લાખની હોમ લોન (સમયગાળો: 20 વર્ષ)
જૂનો વ્યાજ દર (8.75%): દર મહિને EMI = ₹26,511
નવો વ્યાજ દર (0.25% વધારા પછી - 9.00%): દર મહિને EMI = ₹26,992
પરિણામ:
દર મહિને કેટલો બોજ વધશે: ₹481 નો વધારો
20 વર્ષમાં કુલ કેટલું વ્યાજ વધશે: ₹1,15,310 નો વધારાનો ખર્ચ
મુખ્ય સમીક્ષા (સરળ કોષ્ટક):
લોનની રકમ
વ્યાજ દર (જૂનો →નવો)
દર મહિને EMI માં વધારો
કુલ વ્યાજમાં થતો વધારો
₹20 લાખ
8.75% → 9.00%
+ ₹321 / મહિને
+ ₹76,874
₹30 લાખ
8.75% → 9.00%
+ ₹481 / મહિને
+ ₹1,15,310
લોનની રકમ અને સમયગાળો જેટલો મોટો હશે, રેપો રેટના નાના વધારા (0.25%) ની અસર પણ તમારા ખિસ્સા પર એટલી જ મોટી પડશે.