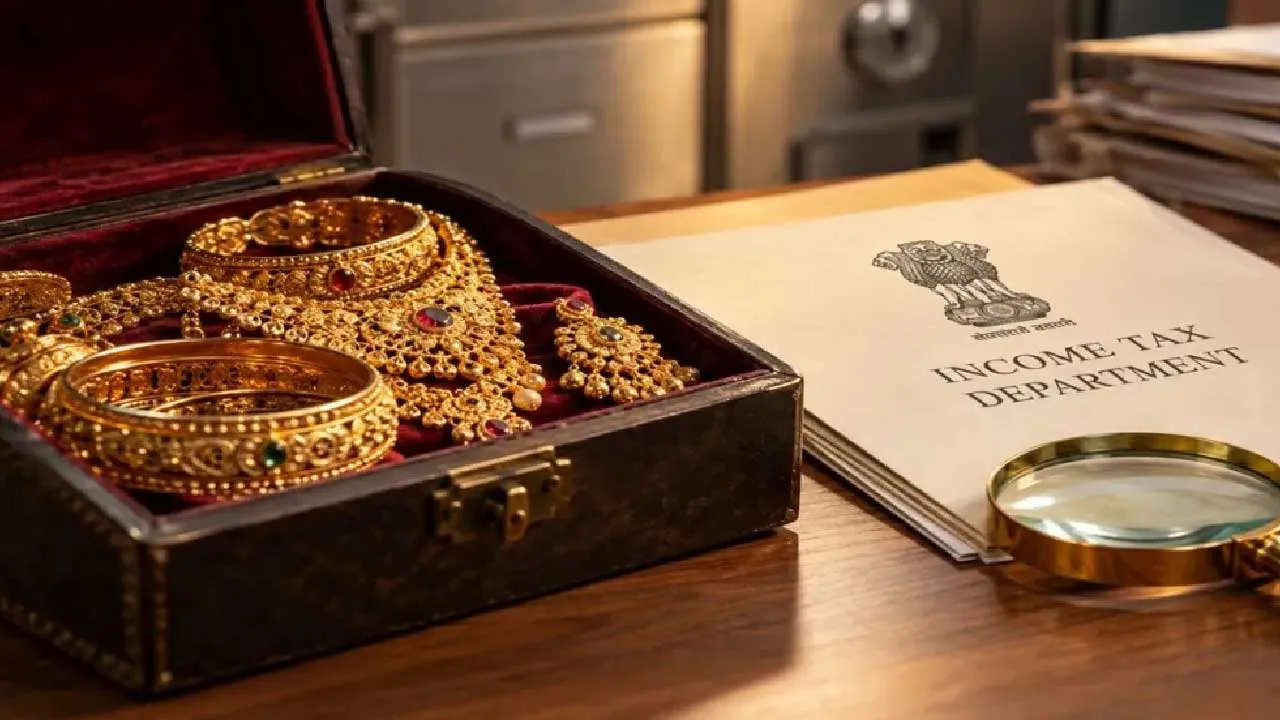
આવકવેરા વિભાગની તપાસ દરમિયાન અંદાજે ₹14.69 કરોડની કિંમતના દાગીના અને કિંમતી ધાતુઓ (બુલિયન) મળી આવ્યા હતા. સંબંધિત વ્યક્તિએ ₹1.56 કરોડની કિંમતના દાગીનાને તેમની પૈતૃક સંપત્તિ ગણવતા કહ્યું કે, આ તેના સ્વર્ગસ્થ દાદા-દાદી અને પિતાના હતા. આ કેસમાં કોલકાતા ITATએ ઉપલબ્ધ દસ્તાવેજો અને બેંક લોકર્સને લગતી વિગતોને મહત્ત્વ આપ્યું હતું.
આ કેસ મિરાજ દિગ્વિજય શાહ સાથે સંબંધિત છે. 21 જૂન, 2022ના રોજ, આવકવેરા વિભાગે તેમના નિવાસસ્થાન અને વ્યવસાયિક સ્થળો પર તપાસ હાથ ધરી હતી, જેમાં અંદાજે ₹14.69 કરોડની કિંમતના દાગીના અને કિંમતી ધાતુઓ મળી આવી હતી. તેમાં અંદાજે ₹14 કરોડની સંપત્તિ જપ્ત કરવામાં આવી હતી. વિવાદ મુખ્યત્વે ₹1.56 કરોડની કિંમતના દાગીનાને લઇને હતો. જેનું વજન 3,233.11 ગ્રામ હતું. શાહે દાવો કર્યો હતો કે આ દાગીના તેમની વ્યક્તિગત સંપત્તિ નહોતા, પરંતુ તેમના સ્વર્ગસ્થ દાદા-દાદી, પિતા અને પિતાના 'હિન્દુ અવિભાજિત પરિવાર' (HUF)ની માલિકીના છે.
આ કેસનું એક મહત્ત્વપૂર્ણ પાસું એ હતું કે વિવાદિત દાગીના શાહના વ્યક્તિગત લોકરમાંથી મળ્યા નહોતા.તે UCO બેંકના એવા લોકર્સમાં રાખવામાં આવ્યા હતા જે તેમના માતા, સ્વર્ગસ્થ પિતા અને દાદા, ભાઈ, ફોઈ અને અન્ય સંબંધીઓ સહિત પરિવારના વિવિધ સભ્યોના નામે હતા. શાહે એમ પણ જણાવ્યું હતું કે તેઓ લગભગ 5 થી 7 વર્ષથી આ UCO બેંક લોકર્સ પર ગયા નહોતા. એટલે, માત્ર લોકરમાંથી મળી આવવાના આધારે દાગીનાને તેમની વ્યક્તિગત સંપત્તિ માનવા અંગે વિવાદ ઊભો થયો હતો.
naaptol.com
શાહે તેમના સ્વર્ગસ્થ પરિવારના સભ્યોના 1997ના મૂલ્યાંકન અહેવાલો રજૂ કર્યા હતા. અપીલ સત્તામંડળને જણાયું હતું કે આ જૂના અહેવાલોમાં નોંધાયેલી દાગીનાની વિગતો તપાસ દરમિયાન મળી આવેલા દાગીના સાથે મેળ ખાતી હતી. તેમની માતાએ પણ દાગીના પર પોતાનો હક હોવાનો દાવો કરતું સોગંદનામું રજૂ કર્યું હતું. આ દસ્તાવેજોને દાગીનાની અગાઉની માલિકી અને તેના સ્ત્રોતને સ્થાપિત કરવામાં નિર્ણાયક માનવામાં આવ્યા હતા.
કેસની પરિસ્થિતિને ધ્યાનમાં લેતા ITATની કોલકાતા બેન્ચે ₹1.56 કરોડની કિંમતના દાગીનાને શાહની અઘોષિત સંપત્તિ ગણવાનો ઇનકાર કર્યો હતો. ટ્રિબ્યૂનલે કૌટુંબિક લોકરમાં ઘરેણાં રાખવા, જૂના મૂલ્યાંકન અહેવાલ અને માતાના સોગંદનામા જેવા દસ્તાવેજોને ધ્યાનમાં લીધા હતા. ITATએ આ ઘરેણાં સંબંધિત કર-વધારા (tax addition)ને રદ કરવાના નિર્ણયને માન્ય રાખ્યો હતો.
tv9hindi.com
આ કેસમાં ₹64.93 લાખની કિંમતના 1,293.43 ગ્રામ ઘરેણાંનો પણ સમાવેશ થતો હતો. શાહે આ ઘરેણાંને પોતાની માતાની મિલકત ગણાવી હતો અને આ દાવાના સમર્થનમાં 9 એપ્રિલ, 1997ના રોજનો મૂલ્યાંકન અહેવાલ તથા સોગંદનામું રજૂ કર્યું હતું. CIT(A)એ આ સ્પષ્ટીકરણનો સ્વીકાર કર્યો હતો અને આવકવેરા વિભાગે ITAT સમક્ષ આ પાસાને પડકાર્યું નહોતું.
એ સમજવું મહત્ત્વપૂર્ણ છે કે આ ચૂકાદાનો અર્થ એવો નથી કે આવકવેરાની તપાસ દરમિયાન મળી આવતા તમામ પૈતૃક અથવા વારસામાં મળેલા ઘરેણાં આપમેળે કરમુક્ત થઈ જાય છે. આ કેસમાં નિર્ણય ઉપલબ્ધ ચોક્કસ દસ્તાવેજો, લોકરની માલિકી અને ઘરેણાંના ઐતિહાસિક રેકોર્ડ્સ પર આધારિત હતો. ITATના આદેશમાં એ વાત પર પણ ભાર મૂકવામાં આવ્યો હતો કે જૂના મૂલ્યાંકન અહેવાલ, ખરીદીની રસીદો, વસિયતનામા, વારસાના દસ્તાવેજો અને કૌટુંબિક સમાધાનના દસ્તાવેજોજેવા રેકોર્ડ્સ જાળવી રાખવા પરિવારો માટે ઉપયોગી બની શકે છે.